근로소득 외에 매달 100만 원이라는 현금이 고정적으로 들어온다면, 삶의 안정감은 물론 투자에 대한 자신감도 엄청나게 달라집니다. 연 1,200만 원, 세후로도 쏠쏠한 이 현금흐름을 만들기 위해서는 무작정 고배당주만 쫓기보다 균형 잡힌 ETF 포트폴리오 설계가 필수적입니다.
오늘은 현실적으로 월 100만 원 배당금 파이프라인을 구축하는 방법과 포트폴리오 설계 팁을 자세히 알아보겠습니다.
1. 월배당 100만 원, 원금은 얼마나 필요할까?
목표를 구체화하려면 먼저 필요한 원금을 역산해 보아야 합니다. 배당주 투자의 평균적인 세후 배당수익률을 약 5% ~ 7% 수준으로 가정해 보겠습니다.
세후 연간 배당금 목표: 1,200만 원 (월 100만 원)
배당수익률 5% 기준: 약 2억 4,000만 원 원금 필요
배당수익률 7% 기준: 약 1억 7,000만 원 원금 필요
💡 전문가 제언: 무리하게 연 10% 이상의 고배당 상품만 고집할 경우, 원금 손실 위험(주가 하락)이 커질 수 있습니다. 지속 가능한 성장을 고려한다면 연 5~7% 수준의 안정적인 배당률과 주가 성장(Capital Gain)을 동시에 잡는 포트폴리오가 유리합니다.
2. 실패하지 않는 월배당 ETF 포트폴리오 3원칙
성공적인 포트폴리오는 계란을 한 바구니에 담지 않는 것에서 시작됩니다. 아래 3가지 원칙을 기억하세요.
① 자산군 분산 (주식 + 채권 + 리츠)
주식형 ETF만 담으면 시장 하락기에 배당금은 나오지만 원금이 크게 깎일 수 있습니다. 안전자산 역할을 하는 채권형 ETF나 실물 자산인 리츠(REITs)를 섞어주어야 하락장에서 방어력이 생깁니다.
② 월배당 주기 분산 (1주기 / 2주기 / 3주기 조합)
국내 상장된 월배당 ETF 중에는 매월 말일 분배금을 주는 상품이 많습니다. 하지만 포트폴리오를 구성할 때 월초, 월중, 월말 지급 상품을 섞거나, 미국 현지 상장 ETF(매월 중순 지급 등)를 조합하면 현금흐름의 주기를 더 촘촘하게 만들 수 있습니다.
③ 세금 절감 계좌 활용 (ISA 및 연금저축계좌)
배당주 투자에서 가장 아까운 것이 바로 15.4%의 배당소득세입니다.
중개형 ISA 계좌: 비과세 혜택(서민형 최대 400만 원, 일반형 200만 원) 및 초과 금액 분리과세(9.9%) 혜택을 적극 활용하세요.
연금저축/IRP 계좌: 노후 대비와 세액공제를 동시에 챙기면서 과세이연 효과를 누릴 수 있습니다.
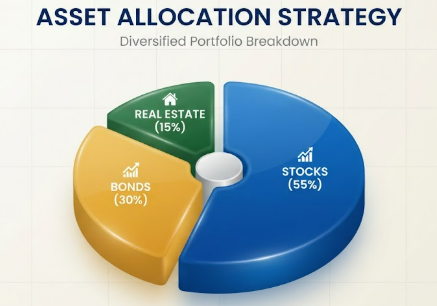
3. 현실적인 예시 포트폴리오 (자산 배분 모델)
자산 규모와 투자 성향에 따라 달라질 수 있지만, 안정성과 성장을 모두 고려한 대표적인 조합 예시입니다.
구분
ETF 성격 및 역할
목표 비중
대표적 유형 예시
성장형 (Core)
미국 대표 지수 추종 + 배당 성장
40%
미국 S&P500 / 나스닥 커버드콜 또는 배당 성장 ETF
고배당형 (Income)
높은 현금흐름 창출
30%
고배당주 바스켓, 리츠(REITs) ETF
방어형 (Hedge)
변동성 방어 및 이자 수익
30%
미국 국채 및 단기채, 인프라 자산 ETF
📌 참고 사항: 특정 종목이나 자산에 치우치지 않고 위 비율처럼 코어(Core)와 인컴(Income) 자산을 조화롭게 섞어두면 장기 투자 시 심리적 안정감을 크게 높일 수 있습니다.
4. 월 100만 원 달성을 위한 스텝바이 스텝 액션 플랜
지출 통제 및 투자 시드머니 마련: 매월 적립식으로 매수할 수 있는 고정 투자 금액(예: 월 50만 원~100만 원)을 설정하세요.
계좌 세팅 완료하기: 증권사 앱에서 중개형 ISA 계좌와 연금저축계좌를 개설합니다.
자동 매수(DCA) 설정하기: 매달 급여일 직후에 원하는 ETF가 자동으로 매수되도록 설정하여 감정적인 매매를 차단합니다.
연 1회 리밸런싱(Rebalancing): 매년 연말이나 생일에 포트폴리오 비중을 점검하고, 많이 오른 자산은 일부 매도하고 부진한 자산은 추가 매수하여 비율을 맞춥니다.
📌 마무리하며
월배당 100만 원이라는 목표는 하루아침에 이루어지지 않습니다. 하지만 '꾸준함'과 '복리의 마법'을 믿고 올바른 포트폴리오를 구축해 나간다면, 어느새 통장 위로 쌓이는 배당금을 보며 미소 짓는 자신을 발견하게 되실 겁니다.